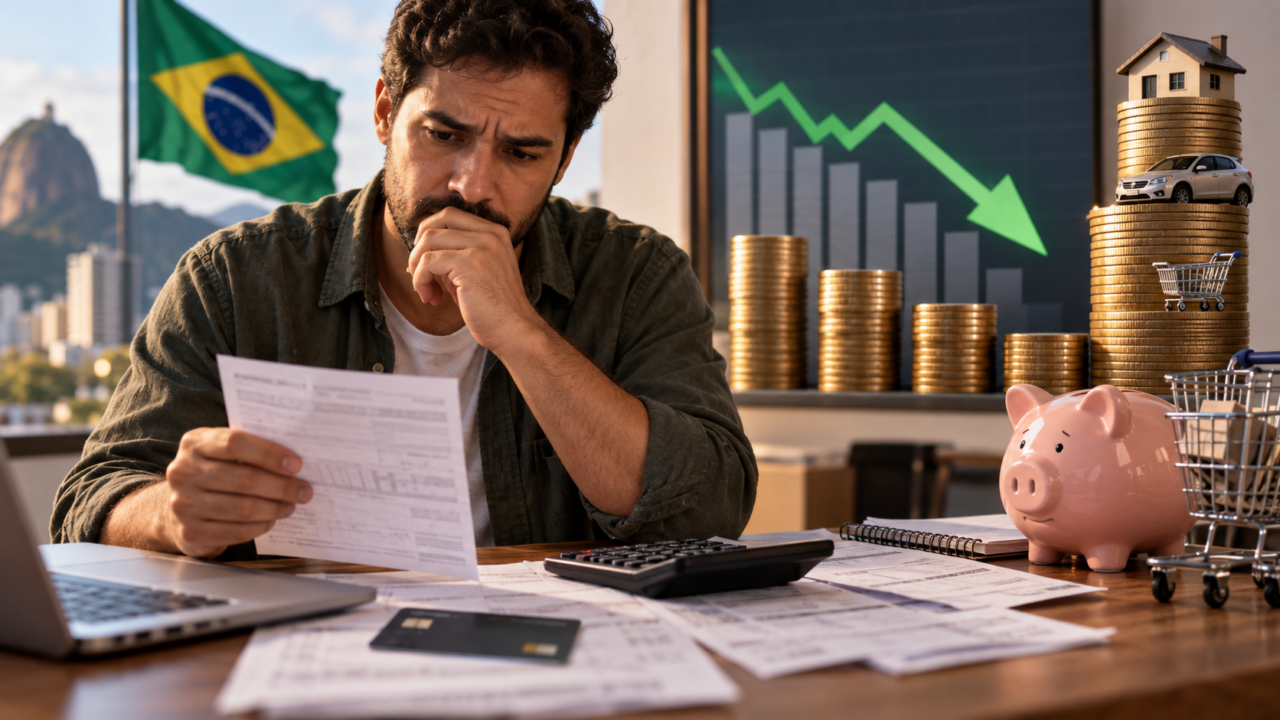
O Banco Central reduziu a taxa Selic para 14% ao ano em sua decisão mais recente. Para quem acompanha empréstimos, cartão de crédito ou financiamento, a reação natural é esperar uma queda imediata nas taxas cobradas pelos bancos. Só que a Selic e o juro que chega ao consumidor não são a mesma coisa.
A taxa básica funciona como uma referência central para o custo do dinheiro na economia. Quando ela cai, aplicações, títulos, financiamentos e decisões de crédito começam a se ajustar. Mas o preço final de um empréstimo também inclui risco de inadimplência, prazo, garantias, impostos, despesas operacionais, custo de captação e margem da instituição.
Uma queda da Selic não chega inteira ao cartão ou ao empréstimo pessoal
Linhas de crédito de maior risco costumam carregar juros muito acima da taxa básica. No rotativo do cartão ou no cheque especial, por exemplo, a instituição considera a probabilidade de não receber o dinheiro de volta e outras características daquele produto. Por isso, uma redução de alguns pontos na Selic não se transforma automaticamente numa queda equivalente para o cliente.
Em financiamentos com garantia, como alguns créditos imobiliários ou para veículos, o efeito tende a ser mais perceptível porque o risco é diferente e o prazo é longo. Ainda assim, bancos não reajustam todas as tabelas no mesmo dia da reunião do Copom. Muitas taxas dependem do custo de funding contratado anteriormente e das expectativas para os próximos meses.
O que começa a mudar primeiro quando o ciclo de juros cai
Mercados financeiros reagem rapidamente porque negociam expectativas. Títulos públicos e privados, taxas futuras e alguns investimentos podem se ajustar antes mesmo de o consumidor perceber diferença numa proposta de empréstimo. Já o crédito oferecido no aplicativo ou na agência passa por decisões comerciais e de risco de cada instituição.
Também não existe uma única taxa para todos. Dois clientes no mesmo banco podem receber ofertas muito diferentes conforme renda, histórico de pagamento, relacionamento, valor solicitado e garantia. Por isso, o efeito prático de uma Selic menor aparece de forma desigual.
O que faz sentido para quem pretende tomar crédito
Uma queda da taxa básica aumenta a importância de comparar propostas. Se o ciclo de juros estiver realmente caminhando para baixo, instituições podem começar a disputar clientes com condições melhores em ritmos diferentes. Renegociar uma dívida ou pesquisar portabilidade pode produzir uma economia maior do que simplesmente esperar que o banco atual reduza a taxa sozinho.
Também vale olhar o Custo Efetivo Total, o CET, e não apenas a taxa anunciada. Seguros, tarifas e outras cobranças podem mudar bastante o valor final. Uma parcela menor nem sempre significa um financiamento mais barato se o prazo foi alongado.
Selic menor ajuda, mas não transforma crédito caro em crédito barato da noite para o dia
A decisão do Banco Central é importante porque muda a direção geral das condições financeiras. Mas uma Selic de 14% ao ano ainda é um nível elevado em termos nominais e o Copom continua indicando cautela diante da inflação e das expectativas para os próximos anos.
Para o consumidor, o efeito costuma ser gradual. A melhor leitura não é “os juros caíram hoje”, mas “o custo básico começou a mudar e algumas linhas podem ficar menos caras ao longo do tempo”. A diferença entre uma coisa e outra explica por que o anúncio do Copom pode aparecer no noticiário muito antes de chegar de forma clara à fatura ou ao contrato de financiamento.
Comentários
Ainda não há comentários. Seja o primeiro a participar.