
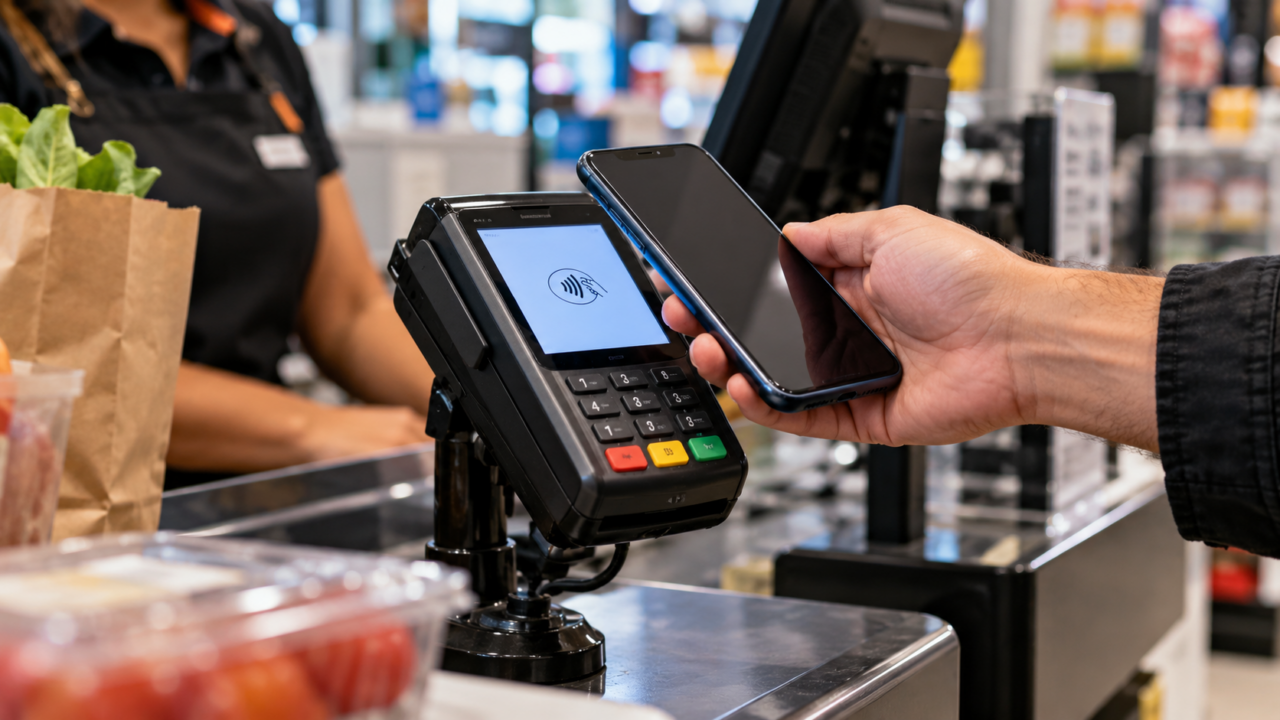
O Banco Central retirou o teto específico de R$ 500 por transação no Pix por aproximação, mudança que entrou em vigor em 1º de outubro de 2026 após prazo de adaptação dos sistemas. A notícia pode causar preocupação: um pagamento de valor alto não ficaria fácil demais? A resposta depende de entender que o fim do teto padronizado não eliminou os demais mecanismos de controle. O usuário continua sujeito aos limites configurados e às regras de segurança aplicáveis aos pagamentos Pix.
Antes da mudança, a modalidade de aproximação possuía um limite adicional que a diferenciava de outras formas de iniciar transferências. O Banco Central decidiu aproximar a experiência daquela oferecida por chave e QR Code, permitindo solicitar ajustes de limites por dia e por operação. A instituição financeira deve disponibilizar ferramenta de gerenciamento dessas configurações. Portanto, retirar o máximo fixo não significa estabelecer um novo valor ilimitado para toda conta, nem dispensar verificações de autenticação.
Limite único não é o único controle
A existência ou a retirada de um valor máximo padronizado não esgota os mecanismos de segurança. Bancos podem aplicar limites configuráveis, autenticação, análise de risco e restrições conforme perfil da conta.
A alteração também alcança jornadas de pagamento sem redirecionamento ligadas ao Open Finance, quando compatíveis com as novas regras. Isso facilita pagamentos em carteiras digitais ou ambientes integrados, mas não quer dizer que qualquer aplicativo possa movimentar dinheiro sem permissão. A experiência depende de autorização e de condições definidas no sistema financeiro. É importante distinguir a conveniência da interface da segurança das credenciais que autorizam o débito.
Documento de referência: Banco Central: nova regra oficial.
continua após publicidade
A diferença para o Pix convencional
O pagamento por aproximação utiliza uma jornada de interação diferente, mas continua inserido na infraestrutura de transferências instantâneas. Os aplicativos e dispositivos podem impor etapas adicionais de confirmação, especialmente em valores mais altos.
O risco prático para o consumidor está em perder o controle do dispositivo, cair em golpe de engenharia social ou confirmar uma operação sem conferir destinatário e valor. O fim do teto específico torna ainda mais útil revisar limites individuais e notificações da conta. Cada instituição pode apresentar menus diferentes, motivo pelo qual um tutorial genérico não deve inventar um caminho idêntico para todos os bancos. A orientação essencial é acessar o aplicativo oficial e procurar as configurações de limite e segurança do Pix.
O que o usuário deve verificar
Antes de usar, é importante acessar as configurações de limite, conferir o dispositivo autorizado e verificar notificações de pagamento. Operações não reconhecidas devem ser comunicadas imediatamente ao banco por seus canais oficiais.
continua após publicidade
Por que a regra pode mudar
Reguladores buscam equilibrar conveniência e proteção contra fraudes. Uma atualização operacional não significa necessariamente que o usuário perdeu todos os mecanismos de defesa. Para cada produto, valem as condições publicadas pela instituição e as normas atuais do Banco Central.
O banco pode manter controles adicionais que avaliam perfil da operação, autenticação do dispositivo, horário e risco de fraude. Não se deve supor que todos se comportarão exatamente da mesma forma, já que instituições implementam interfaces próprias dentro das regras do sistema. Também vale distinguir transferir um valor alto com autorização legítima de sofrer uma operação fraudulenta por coação ou engano. A retirada do limite fixo não elimina a necessidade de mecanismos de prevenção.
O objetivo da regra, segundo o Banco Central, é reduzir diferenças artificiais entre modalidades de pagamento mantendo proteção contra fraudes. A medida não substitui os procedimentos de contestação e monitoramento que já existem, nem transforma toda operação contestada em pagamento reversível automaticamente. Ao divulgar a mudança, é preciso informar o ganho de conveniência e também os cuidados que continuam sendo responsabilidade compartilhada entre bancos, prestadores de serviço e usuários.
Comentários
Ainda não há comentários. Seja o primeiro a participar.